
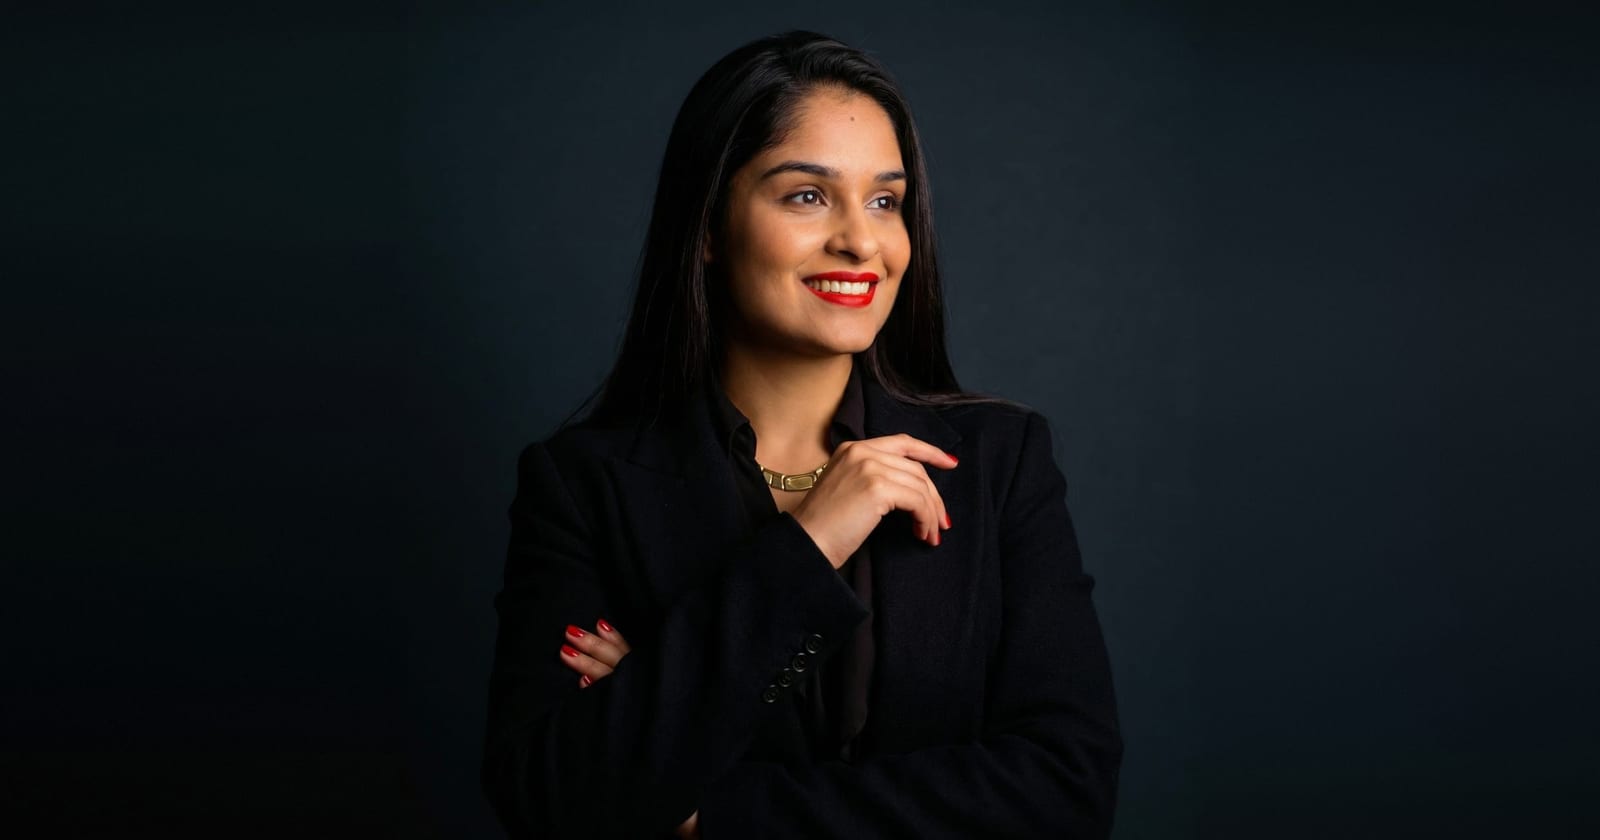
Advogada especialista em Direito Previdenciário, Fernanda Quadros explica o que muda em 2027 nas regras de transição e por que a decisão de se aposentar exige mais do que atenção ao calendário
Quem está perto da aposentadoria pode sentir que precisa correr para apresentar o pedido diante do aumento gradual das exigências de algumas regras de transição. Essa preocupação, porém, não deve ser o único critério para decidir: pedir o benefício imediatamente nem sempre é a melhor escolha.
Segundo a advogada previdenciarista Fernanda Quadros, o primeiro passo é identificar quais mudanças realmente afetam o segurado.
“Nem todas as regras ficam mais rígidas em janeiro de 2027. E, mesmo quando há aumento das exigências, isso não significa que pedir a aposentadoria imediatamente será a alternativa mais vantajosa”, explica.
O que muda em janeiro
Fernanda esclarece que os aumentos previstos para 2027 seguem um calendário de elevação gradual das exigências estabelecido pela reforma da Previdência de 2019.
“Esses ajustes já estão previstos na legislação desde 2019. Não são mudanças inesperadas: fazem parte das regras de transição e precisam ser considerados no planejamento de quem está próximo de se aposentar”, afirma.
Na regra dos pontos, que soma idade e tempo de contribuição, a exigência sobe de 93 para 94 pontos para mulheres e de 103 para 104 para homens. Permanecem necessários pelo menos 30 e 35 anos de contribuição, respectivamente. Na idade mínima progressiva, as mulheres passam de 59 anos e seis meses para 60 anos, e os homens, de 64 anos e seis meses para 65 anos. Os tempos mínimos de contribuição continuam os mesmos. Já as regras de transição com pedágio de 50% e de 100% não têm aumento anual.
Quem já preencheu todos os requisitos de determinada regra preserva o direito a ela, mesmo apresentando o pedido posteriormente.
“A virada do ano não apaga um direito já adquirido. Mas preservar a regra não significa receber pelos meses anteriores ao requerimento. Por isso, adiar o pedido também precisa ser avaliado financeiramente”, esclarece Fernanda.
Medo de novas reformas exige cautela
Além das mudanças previstas, o receio de futuras reformas pode influenciar a decisão. Para a advogada, é necessário separar as regras vigentes das especulações sobre o que poderá acontecer.
“É compreensível querer segurança depois de tantos anos de contribuição. Mas uma possível reforma não deve ser tratada como uma mudança já aprovada. Alterações dependem de procedimentos próprios, e seus efeitos precisam ser examinados conforme o texto aprovado e sua vigência”, afirma.
Alterações nas regras previdenciárias previstas na Constituição dependem de emenda constitucional, aprovada em dois turnos na Câmara e no Senado. Além disso, reformas devem respeitar o direito de quem já cumpriu os requisitos e, em geral, trazem suas próprias regras de transição para quem está perto de se aposentar.
Pedir agora ou esperar?
A resposta depende da comparação entre as alternativas disponíveis. Regras diferentes podem produzir valores distintos, e esperar alguns meses pode alterar o resultado. Por outro lado, a espera também representa um período sem receber o benefício.
“Uma aposentadoria maior precisa ser comparada com os valores que a pessoa deixará de receber enquanto aguarda. Também entram nessa conta a necessidade de renda, a saúde e a intenção de continuar trabalhando”, afirma Fernanda.
Antes de qualquer comparação, a advogada destaca a importância de conferir o histórico de contribuições.
“Os registros do INSS são o ponto de partida, mas nem sempre estão completos ou corretos. Faltam empregos, aparecem salários menores do que os reais, períodos sem remuneração. E muitas dessas falhas só aparecem quando a gente compara o extrato contributivo com documentos que o cliente nem imaginava que eram importantes, como carteiras de trabalho físicas, contracheques, carnês antigos, a certidão do tempo em que trabalhou no serviço público, o formulário que a empresa fornece a quem trabalhou exposto a ruído, produtos químicos ou outros agentes nocivos. Quem trabalhou na roça com a família quando jovem também pode ter esse tempo reconhecido, mesmo sem ter contribuído. Tudo isso pode acrescentar tempo, corrigir salários e mudar tanto a data quanto o valor da aposentadoria”, explica.
Para Fernanda Quadros, o planejamento previdenciário deve esclarecer as consequências de cada escolha, inclusive quando pedir imediatamente for a melhor opção.
“A pergunta não é apenas ‘já posso me aposentar?’. É também ‘qual alternativa faz mais sentido para a minha situação?’. O planejamento previdenciário serve justamente para que essa escolha seja feita com base em números reais e nas prioridades de cada pessoa, não na pressa ou no medo”, conclui.