
O que funciona para aposentado do INSS ou trabalhador CLT nem sempre se aplica ao funcionalismo municipal, e a diferença está no convênio, no calendário, na margem e até no tipo de vínculo do servidor
O crédito consignado é regulado pela Lei nº 10.820, de 2003, que autoriza o desconto direto em folha de pagamento em troca de juros menores. É também um dos produtos financeiros mais usados por servidores públicos: pesquisa Datafolha realizada em junho de 2026 mostrou que 48% dos servidores públicos brasileiros têm algum empréstimo consignado ativo, o maior índice entre todas as categorias ouvidas, à frente até de aposentados (45%) e de trabalhadores CLT (22%). Mas a lei federal descreve apenas o princípio geral. Na prática, o desconto em folha só existe onde há um convênio formal entre a instituição financeira e o órgão pagador, e para o servidor municipal esse órgão é a própria prefeitura, não um sistema nacional único como o do INSS.
Cada prefeitura decide suas próprias regras
A margem consignável, ou seja, o percentual da remuneração que pode ser comprometido com esses descontos, ilustra bem essa diferença. Uma referência comum, usada como ponto de partida em parte dos convênios municipais, prevê até 30% da remuneração líquida para empréstimos consignados, dentro de um teto geral de 70% somando todos os descontos, obrigatórios e facultativos. Mas esse número está longe de ser uma regra nacional. Para o servidor público federal, por exemplo, o teto está hoje em 40% da remuneração mensal, segundo a Medida Provisória nº 1.355, em vigor desde maio de 2026 (o percentual já havia passado por 45%, com a Lei nº 14.509, de 2022). Servidores municipais, por sua vez, estão sujeitos ao que a lei ou o decreto do seu próprio município determinar, e a variação, mesmo dentro de uma única região, pode ser grande. Em Caraguatatuba, no Litoral Norte de São Paulo, a legislação municipal permite até 35% de margem para operações em geral, com possibilidade de chegar a 50% quando somadas as modalidades de cartão de crédito, cartão benefício, financiamento habitacional, seguro de vida e convênio médico ou odontológico. Já em Santos, na Baixada Santista, a margem consignável facultativa está fixada em 40% do valor líquido mensal do servidor. Duas cidades da mesma macrorregião, dois números diferentes, nenhum deles igual à referência de 30% mais citada no mercado.
O calendário do funcionalismo também muda o jogo
O pagamento do salário do servidor municipal segue o cronograma que cada prefeitura define, e o mesmo vale para o 13º salário, cujo pagamento costuma ser dividido em parcelas ao longo do segundo semestre, conforme a legislação e o calendário orçamentário de cada município. Uma oferta de crédito pensada para coincidir com o pagamento do 13º de um município pode simplesmente não fazer sentido em outro, onde a data ou o parcelamento são diferentes.
O vínculo funcional também redesenha as regras
A variação não termina na prefeitura: dentro do mesmo município, o tipo de vínculo do servidor muda o que é permitido. Servidores estatutários e celetistas concursados e estáveis têm acesso amplo ao consignado. Comissionados, contratados temporários, agentes de saúde e de combate a endemias e conselheiros tutelares dependem de tabelas e regras mais restritivas, definidas por cada instituição financeira. Estagiários, além de aposentados e pensionistas do próprio município sem convênio específico ativo, costumam ficar de fora.
Os prazos e os limites de crédito seguem a mesma lógica de fragmentação. Um servidor efetivo pode conseguir prazos de até 120 meses e limites que, a depender da instituição, chegam a R$ 50 mil ou R$ 200 mil. Já um cargo comissionado tem o prazo atrelado ao fim do contrato, do mandato ou a uma idade limite (57 anos para agentes de saúde ou 62 anos para cargos gerais, em alguns convênios), com teto de crédito bem mais baixo, na casa dos R$ 10 mil. Até o uso da margem disponível muda conforme o vínculo: servidores efetivos e estáveis costumam poder usar 100% do valor liberado, enquanto para vínculos não efetivos algumas instituições restringem esse uso a 85% da margem líquida.
Uma régua única não serve para perfis diferentes
Boa parte das instituições financeiras trabalha com um único desenho de produto para consignado, aplicado da mesma forma a aposentados do INSS, trabalhadores CLT e servidores públicos, sejam eles federais, estaduais ou municipais, efetivos ou comissionados. O resultado é uma oferta que parte de uma margem, um calendário ou um prazo genéricos, que não necessariamente refletem o que está de fato autorizado para aquele servidor, naquele vínculo, naquele município, como mostram os próprios exemplos de Caraguatatuba e Santos.
O produto também reúne vantagens que explicam sua popularidade entre esse público: taxas a partir de 3,49% ao mês para servidores efetivos, dispensa de avalista (o próprio vínculo funcional garante a operação) e, em alguns casos, liberação do crédito no mesmo dia da aprovação. Mecanismos como a portabilidade, regulamentada via Câmara Interbancária de Pagamentos (CIP) e isenta de IOF, e o refinanciamento, geralmente condicionado a pelo menos metade do contrato original já paga em folha, completam o desenho do produto, mas também variam conforme o vínculo e a instituição consignatária de cada servidor.
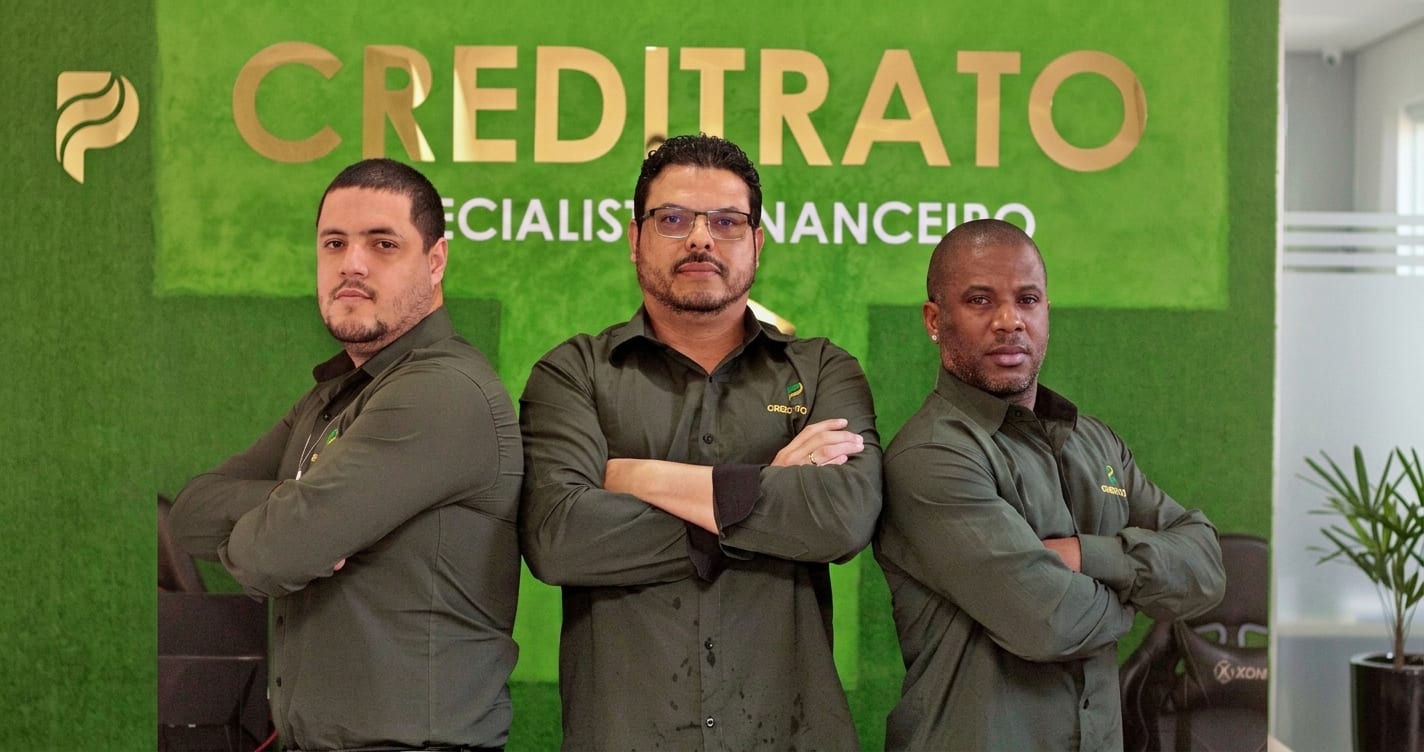
A Creditrato, consultoria financeira fundada em Taubaté (SP) e dedicada exclusivamente a servidores públicos municipais do Vale do Paraíba, do Litoral Norte e da Baixada Santista, atua justamente nesse ponto, ajustando cada orientação ao convênio, à margem, ao calendário e ao vínculo funcional de cada servidor atendido. A empresa toma como referência técnica normas como o Decreto nº 7.935, de 2018, para calcular a margem com precisão e evitar contratos negados ou margem negativa.
“Quando a régua é a mesma para todo mundo, o servidor acaba pagando por uma generalização que não é dele”, diz Fernando Moreira, especialista da Creditrato.