
Com 64% do venture capital global indo para inteligência artificial, o dinheiro está concentrado em um tema e é disputado por uma multidão de fundadores. Depois de quatro semanas de apresentações em eventos fechados entre a Califórnia e a Costa Leste, o CEO da catarinense Grand Thera resume o filtro que encontrou: ciência difícil de copiar e prova de execução, antes de qualquer conversa sobre preço
No terceiro trimestre de 2026, o investimento global de venture capital somou US$ 159 bilhões, e US$ 102 bilhões, ou 64% do total, foram para startups de inteligência artificial, segundo a plataforma de dados Crunchbase. O período teve um recorde de 27 empresas com rodadas de US$ 1 bilhão ou mais, grupo que absorveu sozinho cerca de um terço do dinheiro investido no mundo. Há muito capital para um único tema, e muita gente fora da lista dos cheques bilionários disputando o que sobra. Para quem capta no Brasil, a escala é outra: a América Latina inteira recebeu US$ 1,3 bilhão no mesmo trimestre, e as startups brasileiras somaram US$ 1,08 bilhão nos nove primeiros meses do ano, segundo a mesma base.
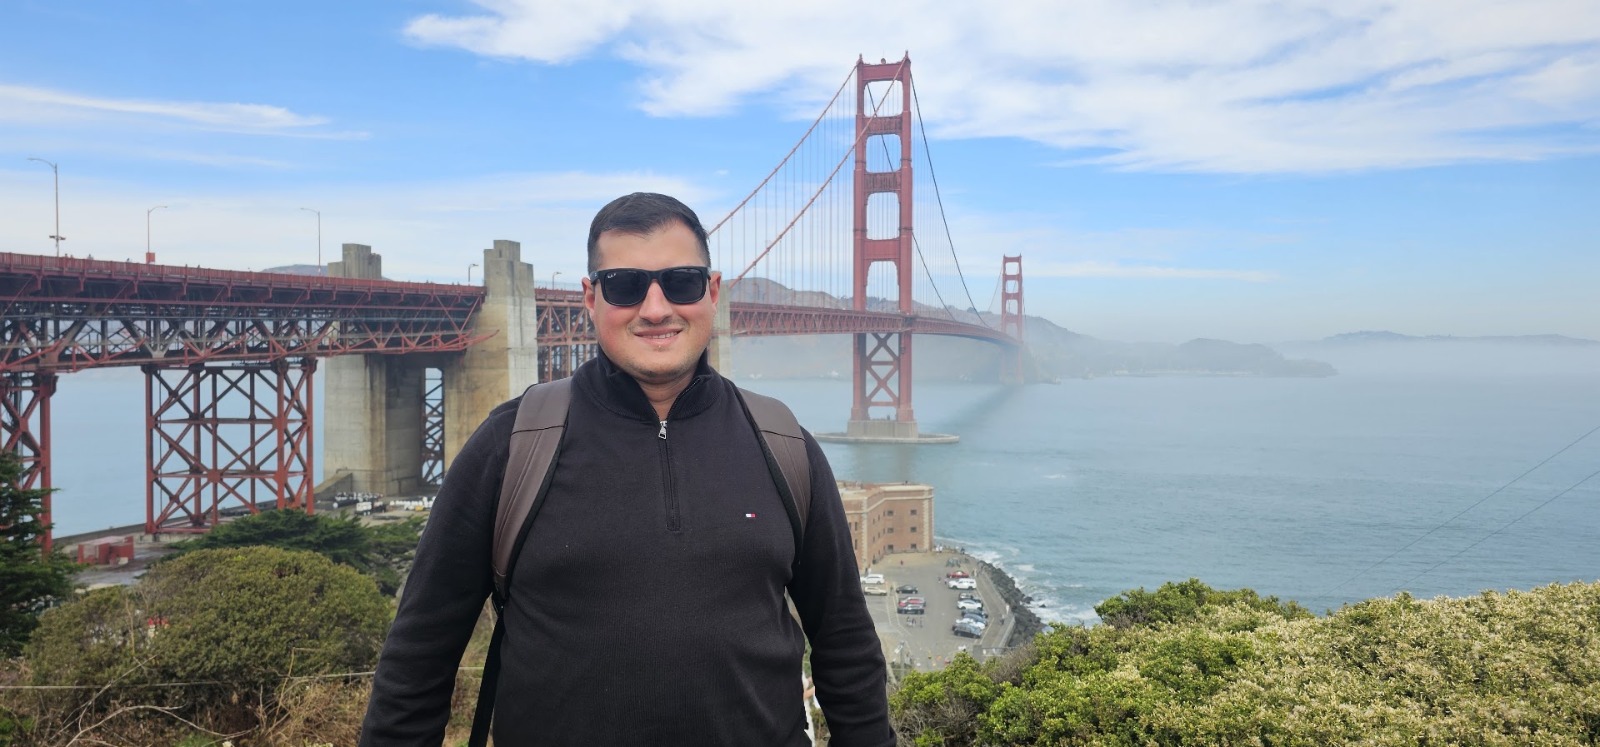
Foi esse o ambiente que Fernando Negrini, CEO da Grand Thera, deeptech de Florianópolis que desenvolve inteligência artificial para decisões críticas, percorreu durante quatro semanas de outubro. Segundo a empresa, foram mais de 25 eventos fechados, mais de 50 pitches realizados e outros 70 assistidos, a partir de 30 inscrições, em um roteiro por Los Angeles, San Francisco, Vale do Silício, Miami, Nova York e Boston. O objetivo, diz ele, era entender onde os grandes alocadores estão colocando as próximas apostas.
A resposta que traz cabe em uma expressão: ciência empacotada, ou seja, conhecimento de fronteira entregue dentro de um produto. Na leitura do executivo, os fundos não procuram tecnologia complexa, e sim conhecimento profundo, aquele que a engenharia reversa de um software não reproduz. Entre os setores mais disputados nas salas, cita a IA física (physical AI), com a robótica, as biotechs, as soluções para clima e energia e a pesquisa de base. No primeiro deles, os números acompanham o relato: startups de IA física captaram US$ 47,4 bilhões no primeiro semestre de 2026, quase quatro vezes o volume do semestre anterior e mais do que os US$ 41,9 bilhões investidos no setor em 2022, 2023 e 2024 somados, de acordo com a Crunchbase.
Por trás da preferência há um risco que, segundo Negrini, aparecia em quase toda conversa: o de a startup virar, da noite para o dia, uma funcionalidade dos grandes laboratórios. Relatório divulgado em 3 de novembro pela Menlo Ventures, gestora americana de venture capital e investidora da Anthropic, estima que Anthropic, OpenAI e Google ficam com 69% de cada dólar gasto por empresas na implantação de IA, ante 50% um ano antes. Na categoria de programação, a maior do mercado de aplicações, as ferramentas dos próprios laboratórios respondem por 70% do gasto. “Sempre nos fizemos uma pergunta: se amanhã os grandes laboratórios de IA desligarem seus modelos, nosso negócio continua existindo? Se a resposta for não, somos apenas revendedores de tokens”, diz Negrini, em referência às unidades de processamento pelas quais os laboratórios cobram o uso de seus modelos.
A segunda leitura é de método, e nela está a maior diferença em relação ao Brasil. “No Brasil o esforço maior é para defender valuation. No eixo Vale-NYC é a defesa de mercado e capacidade de execução”, conta. Na ordem das perguntas que ouviu, a execução vem primeiro, seguida de perfil de cliente ideal, mercado, diferenciação, uso do capital e saída. A discussão sobre quanto vale a empresa fica por último. Em rodadas iniciais, observa, o cheque costuma entrar por meio de SAFE (Simple Agreement for Future Equity), instrumento que se converte em participação societária na rodada seguinte, quando o preço final é definido. Na negociação, a regra que ouviu é dizer apenas quanto se quer captar e deixar que a primeira proposta venha do outro lado da mesa.
O acesso, porém, ficou mais caro. Negrini descreve um mercado hipersaturado, com centenas de fundadores disputando os mesmos investidores. Na sua conta, uma lista de 100 fundos a abordar pode precisar virar 300, e quatro semanas de espera por uma resposta podem virar doze. Os caminhos para furar a fila, segundo ele, são três: entrar em programas de aceleração que já estão dentro do circuito, contratar serviços de relacionamento com investidores, em geral tocados por ex-fundadores ou ex-banqueiros, ou promover eventos próprios. A escala da ambição também mudou. No Vale, relata, uma empresa de US$ 1 bilhão já não é a meta: o jogo é o da companhia de US$ 10 bilhões, dividido em três etapas, que são provar a execução até a Série A, escalar até a Série D e, dali, disputar a liderança global.
Para a Grand Thera, o saldo é de confirmação. A empresa concentra há dois anos seu investimento em modelagem matemática, epistemologia computacional e pesquisa proprietária, teve um preprint técnico sobre essa linha de pesquisa disponibilizado em setembro no SSRN (Social Science Research Network), repositório acadêmico de artigos, e posiciona sua plataforma, o TheraOS, como infraestrutura de inteligência de risco financeiro para conselhos de administração e diretorias financeiras. Nos Estados Unidos, diz Negrini, a companhia foi recebida como um laboratório de tecnologia decisória. A viagem antecede a abertura da rodada de captação da empresa.
O executivo faz duas ressalvas. A primeira é que se trata de uma leitura de campo, colhida nas salas por onde passou, e não de uma pesquisa estatística do mercado. A segunda veio de um almoço com um investidor em Nova York, que separou três habilidades independentes: captar, implantar a tecnologia e transformar entrega em receita. O próprio relatório da Menlo, aliás, espera que a concentração nos laboratórios diminua à medida que a tecnologia amadurece. Até lá, o filtro descrito por Negrini segue valendo: primeiro, o que a empresa sabe e os outros não conseguem copiar; depois, o que ela já entregou.