
Com a Selic parada em 13,75%, o dólar em alta desde a eleição e os dividendos tributados desde janeiro, o empresário que revisa a carteira depois do segundo turno tende a começar pelo produto. Para quem tem operação, a primeira pergunta é outra: o que a empresa deve, em que moeda e com que prazo
O mês que se seguiu ao segundo turno devolveu ao empresário uma pergunta que a eleição tinha adiado: onde deve estar o dinheiro da família. Na segunda-feira, 26 de outubro, primeira sessão depois da reeleição de Luiz Inácio Lula da Silva (PT), o dólar subiu 8,21%, a R$ 5,4029, a maior alta diária desde janeiro de 1999, e o Ibovespa caiu 13,88%. A moeda seguiu em alta com as dúvidas sobre o ajuste fiscal e fechou a semana passada a R$ 5,65, o maior nível desde junho de 2025. Em 4 de novembro, o Copom interrompeu o ciclo de cortes e manteve a Selic em 13,75% ao ano.
Num mercado assim, a conversa sobre investimentos costuma começar pela prateleira: quanto deixar no CDI, quanto levar para o dólar, se é hora de voltar à bolsa. Para quem tem uma empresa, essa ordem deixa de fora a parte do patrimônio que mais pesa no resultado e que não aparece no extrato da corretora: o passivo. A dívida da operação, o aval que o sócio deu ao banco, as compras em dólar já contratadas e o caixa de que a empresa vai precisar no próximo ano decidem, antes de qualquer produto, quanto a família pode de fato investir.
O balanço que a carteira não mostra
Nas empresas de médio porte, o patrimônio da família e o balanço da companhia funcionam como vasos comunicantes. Imóveis dos sócios garantem empréstimos da empresa, o lucro distribuído alimenta a carteira pessoal e, quando o caixa aperta, é a carteira que socorre a operação. Tratar as duas pontas em separado produz uma distorção conhecida das mesas financeiras: a família aplica no CDI enquanto a empresa paga juros muito mais altos no capital de giro.
Os números de 2026 deixam essa distorção à vista. A taxa média do crédito livre para empresas chegou a 24,4% ao ano em setembro, a maior para o mês desde 2016, segundo dados do Banco Central. O CDI, que acompanha a Selic de 13,75%, rende perto de 13,65%. A diferença, de mais de dez pontos percentuais ao ano, é o retorno que o investidor com empresa deixa de capturar quando aplica antes de olhar a própria dívida.
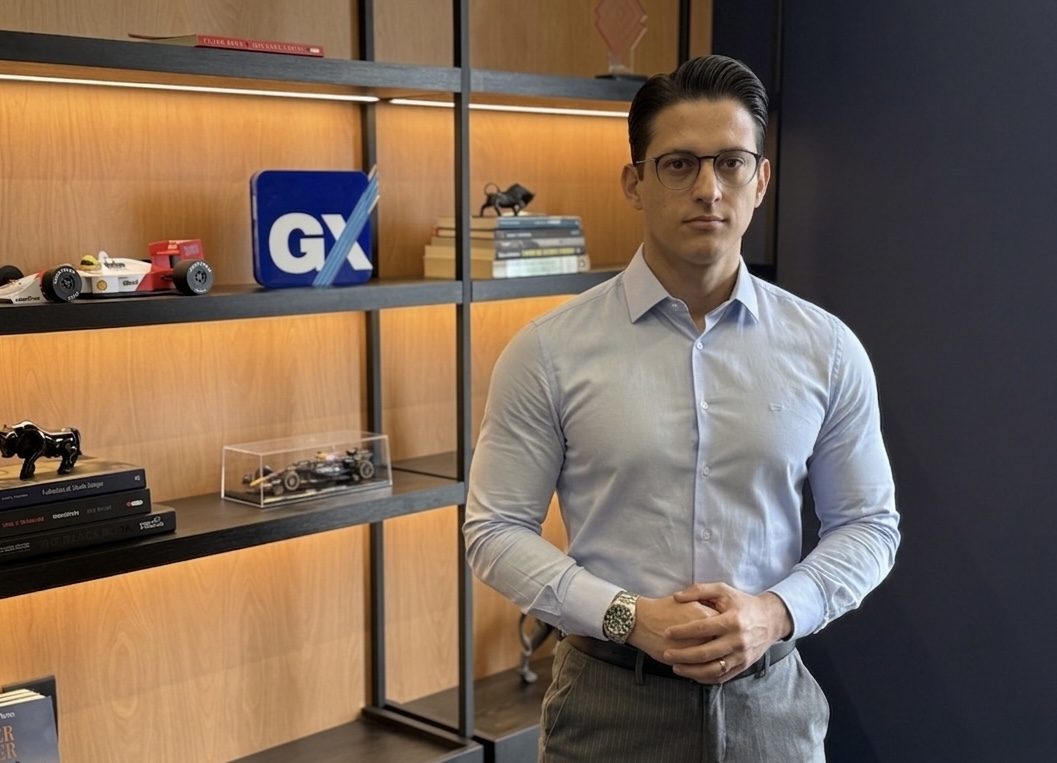
“Para quem tem empresa, a primeira aplicação a avaliar é a dívida mais cara do balanço. Com o crédito para empresas acima de 24% ao ano e o CDI perto de 13,65%, nenhum produto de prateleira paga a diferença que um passivo bem estruturado devolve”, afirma Vinicius Teixeira, sócio da GX Capital, boutique financeira de Porto Alegre especializada em câmbio estruturado e crédito empresarial.
Liquidez antes de rentabilidade
O segundo erro é de calendário. Depois de movimentos como o de outubro, o empresário tende a tirar dinheiro da empresa para aproveitar a bolsa mais barata ou para comprar dólar, e descobre em dezembro que o caixa vai precisar do mesmo recurso para o 13º, os fornecedores ou a parcela de um empréstimo. Recompor essa liquidez custa caro: o crédito ficou mais seletivo depois que 2025 terminou com 2.466 empresas envolvidas em pedidos de recuperação judicial, recorde da série da Serasa Experian, e a inadimplência chegou a 9,2 milhões de empresas em julho deste ano, também recorde do indicador.
“O primeiro documento que a mesa pede não é o extrato da corretora, é o calendário de caixa da empresa para os próximos 12 a 24 meses. É dele que sai quanto a família pode, de fato, investir”, diz Teixeira.
Na prática, isso significa separar três reservas antes de falar em rentabilidade: a liquidez operacional da empresa, a reserva da família e o capital que pode ficar aplicado por prazos longos. O patrimônio investível é o que sobra depois das duas primeiras. E, para quem carrega dívida curta e cara, parte dessa sobra rende mais reduzindo ou alongando o passivo do que em qualquer aplicação.
O imposto mudou a conta da retirada
Desde janeiro, tirar o lucro da empresa para investir também tem um custo explícito. A Lei 15.270/2025 passou a reter na fonte 10% dos lucros e dividendos que uma mesma empresa paga a uma mesma pessoa física acima de R$ 50 mil no mês, sobre o valor total: uma retirada de R$ 200 mil sofre retenção de R$ 20 mil. A mesma lei criou, a partir do ano-calendário de 2026, uma tributação mínima para quem recebe mais de R$ 600 mil por ano, com alíquota que chega a 10% acima de R$ 1,2 milhão.
Para o sócio, a mudança transforma em decisão de investimento uma escolha que antes era quase automática. Distribuir para aplicar na pessoa física, manter o caixa na empresa ou usar o recurso para reduzir a dívida da própria operação passam a ter retornos líquidos diferentes, e a comparação só fecha quando a carteira e o balanço estão na mesma planilha.
Câmbio: a exposição que importa é a consolidada
O dólar é onde a separação entre empresa e família mais engana. Depois da alta de outubro, a reação comum é dolarizar parte do patrimônio pessoal. Para o sócio de uma exportadora, cuja receita já é em dólar, isso pode significar concentrar ainda mais o risco na mesma moeda. Para o sócio de uma importadora, que tem custos em dólar contratados para os próximos meses, a parcela da família em dólar pode funcionar como contrapeso, desde que dimensionada a partir do que a empresa já tem protegido.
“Sócio de exportadora que compra dólar para a família está dobrando a mesma aposta. Sócio de importadora que deixa todo o patrimônio em real carrega o risco cambial da empresa sem contrapeso em casa”, afirma Teixeira.
Nas empresas, a GX trabalha essa exposição com o hedge em camadas, que divide a proteção em parcelas ao longo do tempo para não depender da cotação de um único dia. Levada ao patrimônio, a mesma lógica sugere definir a parcela em dólar da família pela exposição consolidada da empresa e da casa, e não pelo pregão mais recente.
A ordem da mesa
Em 27 de outubro, neste espaço, a GX defendeu que, sem a urna no preço, caixa, câmbio e patrimônio deveriam ser decididos nessa ordem. A frente de consultoria de investimento que a GX estrutura parte do mesmo princípio. Ela integra o que a boutique chama de planejamento 360, que reúne numa mesma análise câmbio, crédito, seguro, sucessão e investimento, e começa por um diagnóstico patrimonial e de liquidez, seguido de uma tese de organização e alocação e de um plano executivo com prioridade de ações.
O primeiro passo pode ser dado sem transferir a carteira. O raio-x da carteira que a GX disponibiliza no site compara o objetivo de cada parcela do dinheiro com a composição atual e aponta liquidez, concentração e sobreposição de produtos. Na GX, que reúne mais de R$ 2 bilhões em volume estruturado, a análise do caixa, do câmbio e da carteira passa pelo Aurum IA, tecnologia própria disponível no aplicativo do cliente.
Para o empresário que chega a dezembro com a carteira revista e a dívida intocada, fica uma pergunta simples de formular e difícil de responder: se a primeira conversa sobre investimentos tivesse começado pelo passivo, quanto do patrimônio estaria hoje no mesmo lugar?